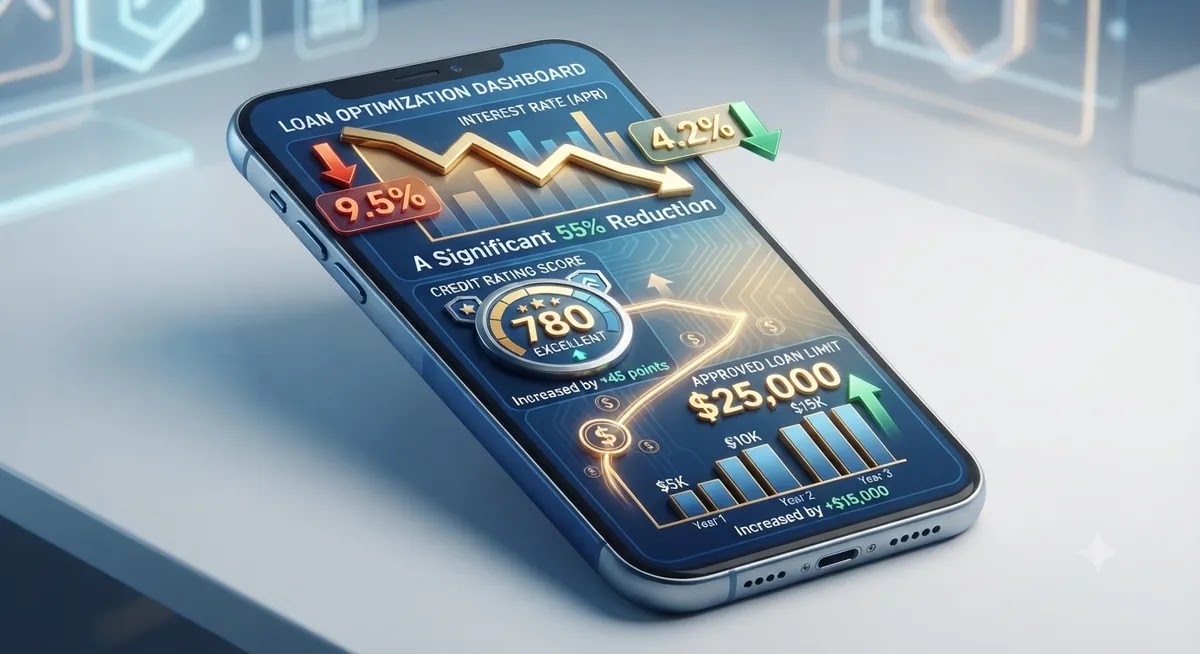
금리 변동성이 커진 2026년 현 시점에서 가계 금융 비용을 단기간에 절감할 수 있는 가장 확실한 방법은 '대환대출 서비스(대출 갈아타기 플랫폼)'와 '신용점수 관리'를 활용하는 것입니다. 기존의 고금리 대출을 저금리로 전환하고, 추가 신용대출 한도를 안전하게 확보할 수 있는 금융 실전 전략을 총정리해 드립니다.
반응형
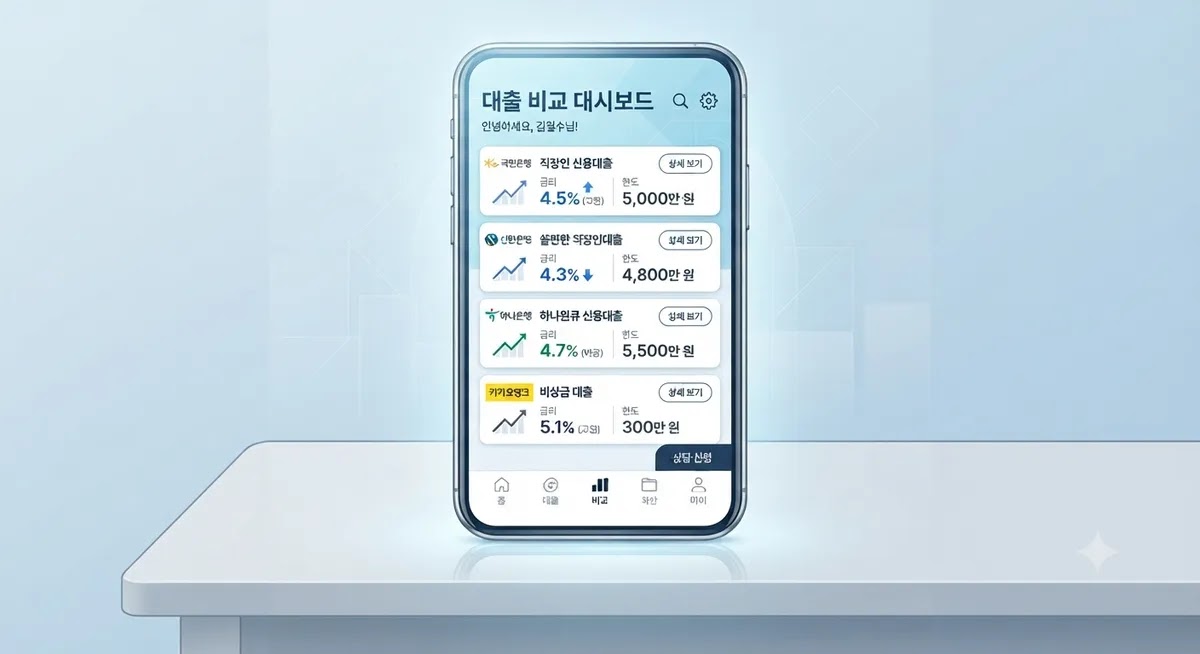
1. 2026 온라인·원스톱 대환대출 이동시스템 개요
정부와 금융위원회가 구축한 '원스톱 대환대출 이동시스템'을 활용하면 시중은행 방문 없이 모바일 앱만으로 여러 금융사의 금리를 한눈에 비교하고 즉시 대출을 갈아탈 수 있습니다.
(1) 대환대출 대상 및 상품 범위
- 대상 대출: 1, 2금융권 신용대출, 주택담보대출, 전세자금대출
- 취급 금융사: KB국민, 신한, 하나, 우리, NH농협 등 시중은행 및 주요 저축은행·카드사·캐피탈사
- 비대면 심사: 공공 마이데이터 연동으로 재직 및 소득 증빙 서류가 자동 제출되어 5분 이내 결과 확인 가능
(2) 대환대출 가입 시 체크사항
- 중도상환수수료: 기존 대출의 중도상환수수료 감면 기간(보통 3년)을 확인하고, 금리 인하로 얻는 이득이 수수료보다 큰지 비교해야 합니다.
- DSR(총부채원리금상환비율) 한도: 대환대출 진행 시 현재 차주의 DSR 규제 비율(40%)을 넘지 않는지 사전에 조회가 필요합니다.
2. 신용대출 한도 증액을 위한 신용점수 및 소득 증빙 전략
동일한 소득이라도 신용 관리 방식 및 서류 제출 방식에 따라 대출 한도와 적용 금리가 크게 달라집니다.
- 상환 순서의 우선순위 정하기:
- 대출 건수가 많을수록 한도가 급격히 줄어듭니다. 소액 대출 및 2금융권 카드론·현금서비스부터 우선 상환하여 대출 건수를 최소화하세요.
- 비금융 정보 상시 제출:
- 올크레딧(KCB) 및 나이스(NICE) 앱을 통해 건강보험료 납부 내역, 국민연금, 통신비 납부 실적을 주기적으로 제출하면 10~30점의 가점이 즉시 반영됩니다.
- 소득 증빙 서류의 최신화:
- 프리랜서나 사업자의 경우 최근 부가가치세 과세표준증명원 또는 소득금액증명원을 명확히 준비하여 유효 소득 인정을 최대화해야 한도가 늘어납니다.
728x90
3. 금리인하요구권 권리 행사 노하우
이미 대출을 이용 중인 상태에서 신용점수가 오르거나 소득이 늘었다면 금융사에 직접 '금리인하요구권'을 신청해야 합니다.
(1) 금리인하요구권 수락률 높이는 제출 조건
- 취업 또는 승진: 재직증명서 및 인상된 원천징수영수증 제출
- 자산 증가 및 부채 감소: 대출 상환 내역 또는 예적금·부동산 자산 증가 증빙
- 신용점수 상승: KCB/NICE 점수가 이전 대비 30~50점 이상 상승한 시점에 신청
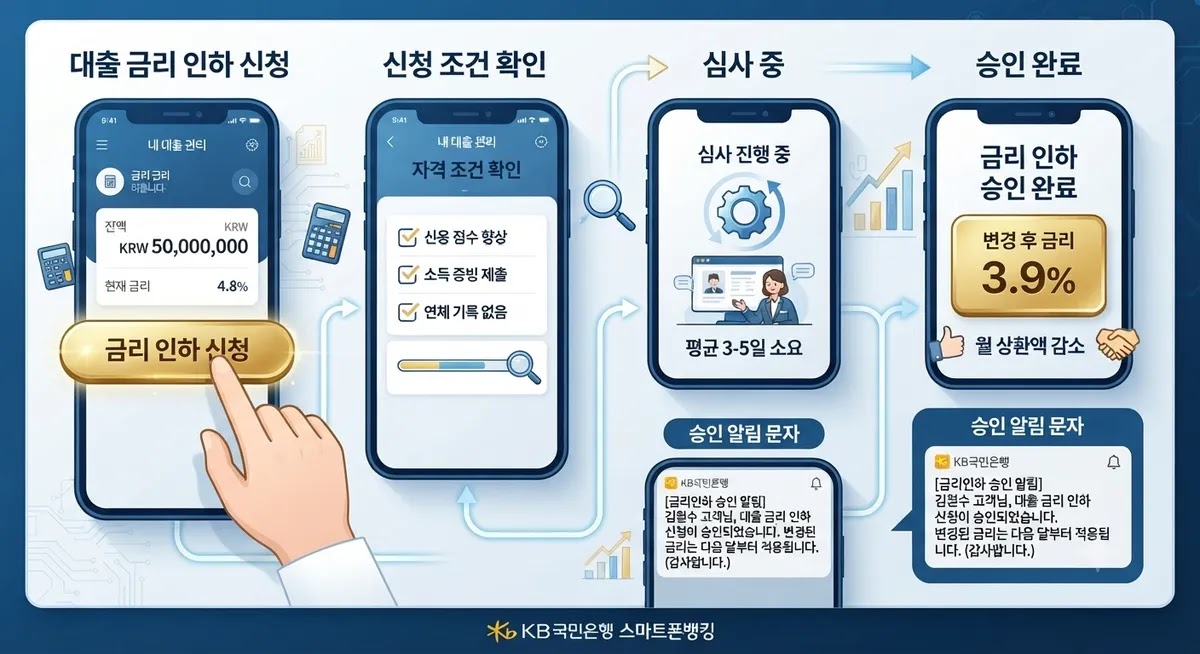
(2) 신청 절차 및 처리 기한
- 이용 중인 은행 모바일 앱 ➔ [대출 관리] ➔ [금리인하요구권 신청] 메뉴 선택
- 공공 마이데이터 승인 또는 증빙 서류 업로드
- 신청일로부터 영업일 기준 10일 이내에 금리 인하 수락 여부 및 결과 통보
고금리 대출을 방치하지 않고 대환대출 비교 플랫폼과 금리인하요구권을 적극 활용하면 연간 수백만 원 이상의 이자 비용을 줄일 수 있습니다. 지금 주요 금융 앱을 통해 내 대출 금리와 갈아타기 가능 여부를 조회해 보세요.
728x90
'생활 정보' 카테고리의 다른 글
| [2026] 클라우드 자산 및 클라우드비용 최적화(FinOps) 가이드: AWS·Azure 비용 절감 전략 (0) | 2026.09.28 |
|---|---|
| [2026] 청년 주택드림 청약통장 전환 가입 방법 및 금리·대출 혜택 총정리 (최대 연 4.5%) (0) | 2026.09.27 |
| [2026] 정부지원 햇살론15 특례보증 신청 자격 및 대출 한도 총정리 (최대 1,000만원) (0) | 2026.09.27 |
| [2026] 정부 지원 스마트 인공지능(AI) 바우처 지원사업 신청 가이드 (최대 2억 지원) (0) | 2026.09.27 |
| [2026] 개인자산관리(PFM)를 위한 비트코인·가상자산 세금 과세 체계 및 절세 전략 총정리 (0) | 2026.09.27 |